Vous avez repéré un vélo électrique à 2 000 ou 3 000 €, mais vous préférez éviter de tout payer d’un coup ? Certaines banques proposent des crédits vélo à 0 % sur quatre ans, tandis que plusieurs enseignes permettent de régler son achat en 3, 4 ou 10 fois sans frais. CIC, Decathlon, Intersport, Alltricks… Voici les offres de financement à connaître en 2026, leurs mensualités et les frais à vérifier avant de signer.
Les meilleures offres de crédits vélo sur plusieurs années
Bonne nouvelle : certaines offres permettent réellement de rembourser uniquement le prix du vélo, sans intérêts ni frais de crédit. Mais attention, les durées de remboursement et les conditions varient fortement.
CIC, jusqu’à 6 000 € à taux zéro sur 48 mois
Pourquoi on aime ? Le CIC propose un véritable crédit vélo à 0 % de TAEG fixe, jusqu’à 6 000 € sur 48 mois, sans frais de dossier ni de remboursement anticipé. Le financement peut concerner un vélo classique ou électrique, neuf ou d’occasion, ainsi que certains accessoires. Par exemple, un vélo de 2 500 € financé sur trois ans revient à environ 69,44 € par mois, avec une dernière échéance ajustée, pour un total de 2 500 €. Le dossier reste soumis à l’acceptation de la banque.
Crédit Mutuel, jusqu’à 6 000 € à taux zéro sur 48 mois
Pourquoi on aime ? Comme le CIC, le Crédit Mutuel propose un véritable crédit vélo à 0 % de TAEG fixe, jusqu’à 6 000 € sur 48 mois, sans frais de dossier. Le prêt concerne les vélos neufs ou d’occasion, électriques ou classiques, et peut financer jusqu’à quatre vélos ainsi que des accessoires. Pour 2 500 € empruntés sur 36 mois, vous remboursez exactement 2 500 €, hors assurance facultative. Une offre particulièrement intéressante pour acheter un vélo haut de gamme ou équiper plusieurs membres de la famille, sous réserve de l’acceptation de votre dossier.
Cyclable, jusqu’à 24 mois sans frais pour un vélo électrique ou cargo
Pourquoi on aime ? Le réseau spécialisé Cyclable propose des financements avec Cofidis pour acheter un vélo électrique, un longtail ou un biporteur. L’enseigne met notamment en avant le paiement en 10 à 24 mensualités sans frais, ainsi que le 3 ou 4 fois sans frais. C’est une piste intéressante pour financer un cargo coûteux tout en bénéficiant des conseils et du SAV d’un magasin spécialisé. Attention toutefois : la page détaillée contient encore des conditions promotionnelles datées de 2025. Il faut donc faire confirmer le taux zéro, la durée et le montant finançable par le magasin avant de souscrire.
Upway, jusqu’à 84 mensualités pour un vélo reconditionné
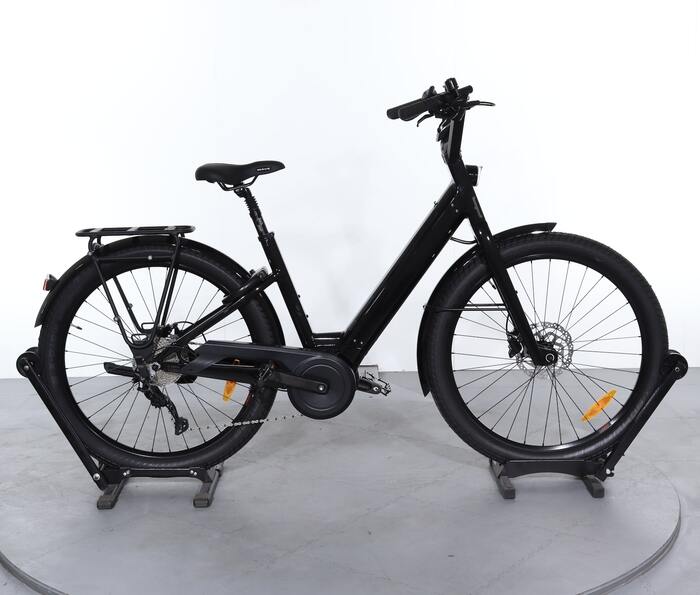
14 jours d'essai, 1 an de garantie
Réductions : jusqu'à 60% du prix neuf
Marques : Cube, Giant, Moustache, O2feel, Scott, Specialized, et plus.
Pourquoi on aime ? Chez Upway, vous pouvez acheter un vélo électrique reconditionné et étaler son paiement jusqu’à 84 mensualités grâce à plusieurs partenaires financiers. Alma propose le 2 ou 3 fois sans frais, PayPal le 4 fois sans frais et Younited des financements de plus longue durée. En revanche, les paiements longs comportent généralement des frais ou des intérêts : par exemple, Upway affiche des frais pour les financements Alma en 10, 12 ou 24 fois. La formule est intéressante pour accéder à un vélo de grande marque à prix réduit, mais comparez bien le montant total remboursé avant de choisir la durée.
Decathlon, 10 fois sans frais sur les vélos électriques
Pourquoi on aime ? Decathlon permet notamment de régler un vélo électrique en 10 fois sans frais, grâce à Cofidis. L’offre à 0 % concerne les achats éligibles de 150 à 3 000 € et est annoncée jusqu’au 31 décembre 2026. Pour un vélo à 1 500 €, cela correspond à dix échéances de 150 €, sans intérêts. Decathlon propose aussi du paiement en 3 ou 4 fois et des financements plus longs, mais ceux-ci ne sont pas tous gratuits : le 12 fois classique peut, par exemple, comporter un TAEG de 10,90 %.
Intersport, jusqu’à 10 fois sans frais avec Oney
Pourquoi on aime ? Intersport propose du 3, 4 et 10 fois sans frais dans les magasins participants, avec Oney. Le 10 fois à 0 % est annoncé pour des achats de 300 à 10 000 €, ce qui permet aussi de financer un vélo cargo coûteux. Pour un vélo à 2 000 €, le règlement peut être réparti en dix échéances de 200 €, selon les conditions du financement. L’enseigne propose également des crédits vélo sur 18 à 48 mois, mais il faudra alors vérifier les intérêts éventuels.
Alltricks, le paiement en 3, 4 ou 10 fois
Pourquoi on aime ? Chez Alltricks, les paiements en 3 ou 4 fois sans frais avec Oney permettent d’étaler l’achat d’un vélo ou d’équipements sans payer d’intérêts, sur les commandes éligibles. L’enseigne propose également du 10 fois : il est annoncé sans frais à partir de 1 500 € d’achat, tandis que les montants inférieurs peuvent entraîner des intérêts. C’est donc une solution pratique, mais il faut vérifier le détail de l’échéancier avant de valider son panier.
Combien coûte un vélo électrique payé en plusieurs fois ?
À taux zéro, vous ne payez pas le vélo moins cher : vous étalez simplement la dépense. En revanche, un financement avec intérêts peut sensiblement augmenter le prix final. Decathlon donne par exemple un financement de 4 500 € sur 48 mois à 10,90 % de TAEG fixe, avec un total remboursé de 5 518,60 €. Le crédit coûte alors 1 018,60 € !
C’est pourquoi je regarderais toujours le montant total dû, plutôt que de me laisser séduire par une petite mensualité.
Crédit, paiement fractionné ou leasing : quelles différences ?
Même si ces 3 formules permettent de payer un vélo progressivement, elles ne fonctionnent pas de la même manière.
- Avec un crédit vélo, vous achetez le vélo et en devenez propriétaire. Vous remboursez ensuite le prêteur selon l’échéancier prévu, avec ou sans intérêts.
- Le paiement fractionné fonctionne sur une durée généralement plus courte, par exemple trois, quatre ou dix échéances. Certaines offres sont sans frais, d’autres non. Une première somme peut être prélevée dès la commande.
- Enfin, la location longue durée (LLD) ne finance pas un achat : vous payez pour utiliser un vélo pendant une période donnée et devez généralement le restituer à la fin du contrat. L’entretien ou l’assurance peuvent être inclus. Nous avons comparé Loewi, Decathlon, Swapfiets et d’autres loueurs dans notre sélection des meilleures offres de location de vélo électrique.
Mon conseil : si vous comptez conserver votre vélo plusieurs années, comparez d’abord les offres à taux zéro. Si vous voulez simplement essayer le vélo électrique ou éviter la gestion de l’entretien, la location mérite d’être étudiée.
Les pièges à éviter avant de financer son vélo électrique
Un financement à 0 % peut être intéressant, mais gratuit ne signifie pas sans engagement.
Voici les points que je vérifierais systématiquement :
- Le TAEG et le coût total : un financement présenté en petites mensualités peut cacher des intérêts ou des frais.
- La durée : 48 mois représentent quatre années de remboursement. Assurez-vous de pouvoir supporter les échéances sur toute cette période.
- L’assurance facultative : elle peut augmenter le montant réellement payé. Ne la confondez pas avec une assurance couvrant le vélo contre le vol.
- Le prix du vélo : une offre à 0 % n’est pas une bonne affaire si le même modèle est vendu nettement moins cher ailleurs.
- Les conditions de remboursement : vérifiez les possibilités de remboursement anticipé, les frais éventuels et les conséquences d’un impayé.
Pensez également aux éventuelles aides locales pour l’achat d’un vélo électrique. Le bonus vélo national a pris fin en février 2025, mais certaines collectivités proposent encore des dispositifs de soutien.
Si vous utilisez votre vélo pour aller travailler, votre employeur peut aussi proposer un forfait mobilités durables ou une solution de vélo de fonction. Ces dispositifs sont toutefois distincts d’un crédit bancaire.
Enfin, la réglementation des crédits à la consommation évolue : à partir du 20 novembre 2026, de nouvelles règles s’appliqueront notamment à certains paiements fractionnés et crédits de courte durée. Retrouvez les précisions sur le site de Service Public.
FAQ sur le crédit vélo électrique
Il n’existe pas de prêt national universel à taux zéro destiné à l’achat de tous les vélos électriques. En revanche, certaines banques, comme le CIC, et plusieurs enseignes proposent des financements à 0 % sous conditions.
Oui. Certains prêts vélo permettent un remboursement jusqu’à 48 mois. Mais toutes les offres longues ne sont pas sans intérêts : vérifiez systématiquement le TAEG et le montant total dû.
Oui, certains crédits peuvent couvrir l’intégralité de l’achat. En revanche, les paiements fractionnés prévoient souvent une première échéance dès la commande. Dans tous les cas, le financement est soumis aux conditions du prêteur.
Le crédit vélo du CIC peut financer des vélos neufs ou d’occasion, sous réserve des justificatifs et des conditions du prêt. C’est intéressant pour accéder à un modèle de marque plus haut de gamme sans dépenser immédiatement plusieurs milliers d’euros. Un vélo électrique reconditionné peut également permettre de réduire le montant à emprunter. Attention toutefois : les offres de paiement fractionné proposées par les commerçants ne s’appliquent pas nécessairement aux achats effectués entre particuliers.
Faut-il acheter son vélo électrique à crédit ?
Un véritable crédit à 0 % peut être une bonne solution pour acheter un vélo électrique sans mobiliser immédiatement toute son épargne, à condition de pouvoir rembourser les mensualités sans difficulté.
Pour un financement sur plusieurs années, l’offre du CIC mérite d’être comparée. Pour un achat chez un distributeur, Decathlon, Intersport et Alltricks proposent des paiements sans frais sur certaines durées.
Mais avant de signer, je comparerais toujours le prix du vélo, les intérêts éventuels et la durée d’engagement. Un bon vélo acheté au juste prix reste plus intéressant qu’un modèle surpayé sous prétexte qu’il est disponible en 48 mensualités.
Et vous, avez-vous déjà acheté un vélo électrique à crédit ou en plusieurs fois ? Quelle offre avez-vous choisie et combien payez-vous chaque mois ? Partagez votre expérience en commentaire !