
Vol, casse, batterie endommagée… Une assurance vélo électrique peut vous éviter de perdre plusieurs milliers d’euros. Mais entre les franchises, la vétusté et les exclusions parfois bien cachées, toutes les offres ne se valent pas. J’ai comparé les prix, les garanties et les conditions d’indemnisation des principaux assureurs pour vous aider à choisir une protection vraiment adaptée à votre vélo et à votre usage.
Comparatif des assurances vélo électrique
Chez certains assureurs, un vélo électrique (VAE) volé après 2 ans peut encore être indemnisé à sa valeur d’achat. Chez d’autres, une décote importante s’applique dès le 25ᵉ mois. Des contrats prévoient même une franchise différente selon que vous avez photographié ou non votre vélo avec une application.

Je roule régulièrement en cargo avec mes 2 enfants et en VTC le week-end. Pour ce comparatif, j’ai donc voulu regarder au-delà des tarifs : ce qui est réellement couvert, les franchises, la vétusté et surtout les conditions qui peuvent faire la différence au moment d’être indemnisé. J’ai passé en revue les offres des assureurs spécialisés et généralistes pour vous aider à choisir selon votre vélo et votre utilisation.
| Assureur | Prix indicatif | Ce qui le distingue |
|---|---|---|
| Bicytrust | Dès 56 €/an | Pas de franchise annoncée ; formule d’entrée limitée à 50 % de la valeur du vélo |
| Laka | Dès 4 €/mois | Pas de franchise ni de vétusté ; cotisation variable plafonnée |
| Sharelock | Dès 4,57 €/mois | Franchise réduite avec une photo du vélo ; décote de 25 % dès le 25ᵉ mois |
| Macif | Dès 1,50 €/mois | Possibilité de couvrir plusieurs vélos via l’assurance habitation |
| Decathlon | 220 €/an pour un vélo de 2000€ à 4000€ | Intégré à Decathlon ; franchise de 15 % en cas de vol |
| Hepster | Dès 33,35 €/an | Accepte les vélos d’occasion sans limite d’âge annoncée |
| Qover | Dès 70€/an | Aucune vétusté pendant cinq ans ; franchise plafonnée à 200 € |
| Ulygo | Dès 39 €/an | Formule complémentaire à une assurance habitation existante |
| MAIF | Sur devis | Cargos acceptés ; assistance et protection corporelle selon formule |
NB : Les prix de ce tableau ont été relevés sur les sites des assureurs en octobre 2026. Ils correspondent à des valeurs de vélos et des formules différentes. Il s’agit de repères, et non d’un classement des assurances les moins chères à garanties égales. Les montants définitifs dépendent du vélo et du contrat choisi.
Quelle assurance selon votre vélo ?
| Votre situation | Notre sélection | Pourquoi |
|---|---|---|
| VAE d’occasion ancien | Hepster, Qover selon âge | Éligibilité et délais de carence |
| VAE premium | Qover | 5 ans sans vétusté, franchise plafonnée |
| VAE conservé 4–5 ans | Qover, Laka | Règles de vétusté |
| Usage urbain, stationnement fréquent | Laka, Sharelock, autres formules vol | Antivol, conditions de stationnement, franchise |
| Cargo ou longtail familial équipé | MAIF | Valeur des accessoires et assistance |
| Plusieurs vélos au foyer | Macif et assureur habitation actuel | Possibilité de garanties groupées |
| VAE acheté chez Decathlon | Decathlon | Vélo, SAV, assurance, tout est géré chez Decathlon |
Mon avis sur les assurances vélos
Laka : Une assurance sans franchise, mais au prix variable
Mon avis : Laka me semble être l’une des offres les plus intéressantes pour assurer un vélo électrique de valeur. Son principal atout, c’est l’absence de franchise et de vétusté : si votre vélo est volé, vous n’avez pas à subir une décote simplement parce qu’il a vieilli. J’aime aussi son fonctionnement collectif, assez différent des assurances classiques. En revanche, la cotisation varie chaque mois selon les sinistres des assurés, même si elle reste plafonnée. Et attention à bien déclarer la valeur du vélo, batterie et accessoires compris, pour éviter une indemnisation réduite.
Hepster : une assurance ouverte aux vélos d’occasion
Mon avis : Ce que je trouve intéressant chez Hepster, c’est qu’on peut assurer un vélo électrique d’occasion sans limite d’âge annoncée. C’est loin d’être systématique chez les concurrents ! L’assureur propose une couverture contre le vol et les dommages, avec ou sans franchise, et annonce une indemnisation sans vétusté. Sur le papier, c’est plutôt convaincant. Il faut toutefois faire attention aux délais d’attente : six semaines pour les VAE de plus de trois ans à la souscription, et six mois pour certaines garanties liées à l’usure. Je trouve donc Hepster particulièrement pertinent pour un vélo d’occasion ou reconditionné, mais vérifiez la date d’entrée en vigueur des garanties avant de signer.
Sharelock : une assurance qui récompense la preuve de stationnement
Mon avis : Sharelock a une particularité que j’aime bien : en photographiant votre vélo correctement attaché avec l’application, vous pouvez réduire votre franchise. C’est plutôt malin pour ceux qui stationnent régulièrement en ville, même si cela ajoute une manipulation à chaque arrêt. Là où je suis beaucoup moins convaincue, c’est sur la vétusté : au 25ᵉ mois, la valeur retenue pour l’indemnisation baisse directement de 25 %. Sur un vélo de 3 000 €, ça commence à faire une sacrée différence ! Je regarderais donc Sharelock pour un VAE urbain récent, mais je comparerais sérieusement les offres concurrentes avant de conserver ce contrat plusieurs années. Pour un cargo familial, je demanderais d’abord une confirmation écrite de son éligibilité.
Bicytrust : des tarifs séduisants, mais attention à la formule
Mon avis : Bicytrust propose 3 formules assez différentes, et c’est justement là qu’il faut être vigilant. La moins chère, Start, peut sembler très attractive, mais elle ne prévoit qu’une aide au remplacement équivalente à 50 % de la valeur d’achat après un vol total. Personnellement, pour un vélo électrique qui vaut plusieurs milliers d’euros, je trouve cette protection trop limitée. Les formules Zen et Protect me paraissent beaucoup plus intéressantes, avec un remplacement annoncé sans vétusté, une protection contre le vol partiel et, pour Protect, la casse accidentelle. J’apprécie également l’assistance proposée. En revanche, les conditions d’âge du vélo à la souscription sont assez restrictives. Je regarderais donc surtout Zen ou Protect pour un VAE récent.
Qover : une garantie valeur d’achat pendant 5 ans
Mon avis : Qover fait partie des assurances que je regarderais en priorité pour un vélo électrique haut de gamme. Pourquoi ? Parce que l’assureur conserve la valeur d’achat comme référence pendant cinq ans et plafonne la franchise à 200 €. Sur un vélo à 4 000 ou 5 000 €, c’est un avantage non négligeable. Autre bon point pour les VAE : le vol de la batterie seule est couvert, sous conditions. En revanche, ce n’est pas une protection intégrale contre tous les petits vols : les roues et les pneus volés séparément sont notamment exclus. Qover est un bon choix si vous comptez conserver votre vélo plusieurs années, à condition que le devis reste compétitif.
Ulygo : une approche intéressante si vous avez déjà une assurance habitation
Mon avis : Ulygo a une approche que je trouve assez intelligente avec sa formule complémentaire à l’assurance habitation. L’idée est de ne pas payer une seconde fois des garanties que l’on possède déjà. C’est particulièrement intéressant si votre contrat habitation couvre certains vols, mais pas les dommages accidentels ou le vol à l’extérieur. Ulygo assure plusieurs types de vélos électriques, dont les cargos et les VTT, ce qui élargit son intérêt. En revanche, cette solution demande un peu de travail : il faut comparer précisément les deux contrats pour éviter les exclusions et les trous de couverture. Je vous conseille donc de regarder Ulygo si vous avez déjà une bonne assurance habitation, plutôt que de souscrire directement une formule complète ailleurs.
MAIF : une piste à étudier pour assurer un vélo cargo
Mon avis : La MAIF me semble particulièrement intéressante pour un usage familial du vélo électrique. Les cargos et longtails sont explicitement acceptés, et l’offre ne se limite pas à la protection du matériel : elle prévoit aussi de l’assistance et certaines garanties pour le cycliste. Quand on utilise son vélo au quotidien, notamment pour transporter ses enfants, c’est un vrai sujet. En revanche, je ne considérerais pas que tout est couvert pour autant : il faut vérifier les conditions applicables aux accessoires, aux passagers et aux déplacements en famille. Les franchises et les plafonds méritent aussi d’être examinés. Personnellement, je mettrais la MAIF dans ma sélection pour assurer un cargo familial, mais je demanderais un devis complet avant de me décider.
Macif : l’option habitation à comparer avant de souscrire ailleurs
Notre avis : Ce que j’aime dans l’offre Macif, c’est la possibilité d’assurer plusieurs vélos du foyer avec une option de l’assurance habitation. Quand une famille possède deux vélos électriques et plusieurs vélos classiques, ça peut devenir intéressant, et c’est plus simple à gérer que quatre contrats séparés. La Macif annonce un tarif à partir de 1,50 € par mois, mais attention : ce montant ne correspond pas forcément à la protection de plusieurs VAE haut de gamme. La cotisation dépend du matériel déclaré et des garanties. Demandez un chiffrage à la Macif si vous êtes déjà client, surtout pour un foyer avec plusieurs vélos, puis de comparer les franchises et les plafonds avec une assurance spécialisée.
Decathlon Insurance : pour tout gérer chez Decat !
Mon avis : L’assurance Decathlon a surtout un avantage : sa simplicité. Vous achetez votre vélo dans l’enseigne, vous pouvez souscrire une protection contre le vol et la casse, puis passer par son réseau pour les réparations. Pour un vélo Decathlon neuf, c’est assez pratique. En revanche, je trouve la franchise de 15 % en cas de vol plutôt élevée : sur un vélo de 3 000 €, cela représente 450 € à votre charge, avant toute autre limitation éventuelle. Il faut aussi vérifier les conditions de remplacement, qui peuvent prévoir un bon d’achat plutôt qu’un remboursement en argent. Je la conseillerais surtout aux acheteurs Decathlon qui privilégient la simplicité, mais pas sans comparer avec deux ou trois assureurs spécialisés.
Un vélo à 3000 € volé : combien rembourse l’assurance ?
Pour mesurer les différences entre les contrats, j’ai pris l’exemple d’un vélo électrique acheté neuf 3000 €, volé au cours de son 25ᵉ mois. J’ai appliqué les règles de franchise et de vétusté publiées par les assureurs, en supposant que toutes les conditions de sécurité ont été respectées. Il s’agit de simulations théoriques, et non de remboursements réellement obtenus 😉.
| Contrat ou formule | Calcul théorique | Valeur d’indemnisation ou de remplacement |
|---|---|---|
| Laka | Sans franchise ni vétusté | Jusqu’à 3000 € |
| Hepster, avec franchise 10 % | 3000 € − 10 % | 2700 € |
| Qover | 3000 € − franchise plafonnée à 200 € | 2800 € |
| Sharelock Classique, avec photo valide | 3000 € − 25 % de vétusté − 5 % de franchise sur le prix d’achat | 2100 € |
| Sharelock Classique, sans photo | 3000 € − 25 % de vétusté − 10 % de franchise sur le prix d’achat | 1950 € |
| Bicytrust Zen | Remplacement sans vétusté ni franchise annoncées | Vélo équivalent jusqu’à la valeur assurée |
Le constat est frappant : sur un même vélo et un même sinistre, les méthodes de calcul peuvent produire plus de 1000 € de différence. Il faut toutefois aller plus loin pour déterminer la meilleure protection en intégrant les cotisations versées pendant les 2 années précédentes, la hausse éventuelle des primes et les garanties complémentaires réellement utiles.
Les 6 clauses à vérifier dans votre assurance vélo (pour éviter les mauvaises surprises)
1. Un antivol solide n’est pas nécessairement un antivol accepté

Je fais particulièrement attention à ce point : un antivol peut être très résistant sans être accepté par votre assureur. Les certifications varient selon les contrats. Par exemple, un modèle Sold Secure Silver peut convenir chez Laka ou Qover, alors que Sharelock et Hepster exigent au minimum Gold pour cette certification.
Pour info, voici le comparatif des antivols acceptés par chaque assureur :
| Assureur | FUB | ART | Sold Secure | Autres certifications |
|---|---|---|---|---|
| Laka | 2 roues | 2 étoiles | Silver | – |
| Hepster | 2 roues | 2 étoiles | Gold | SRA, CNPP 7/10, Abus 10+ |
| Sharelock | 2 roues | 2 étoiles | Gold | SRA |
| Qover | 2 roues | 2 étoiles | Silver | SRA, Abus 10+, VdS et autres marques admises |
| MAIF | 2 roues | 2 étoiles | Non indiqué | SRA |
Le mode de fixation est tout aussi important : dans la rue, la plupart des contrats exigent que le cadre du vélo soit attaché à un point fixe, et non simplement que la roue soit bloquée.
Conservez la facture de l’antivol. Certains assureurs acceptent d’autres preuves, mais il est préférable de vérifier ces modalités avant un sinistre.
Vous n’avez pas encore d’antivol ? Nous avons sélectionné les meilleurs antivols pour vélos électriques. Pensez à vérifier que leur certification correspond bien aux exigences de votre contrat.
2. Attention au vol dans les locaux collectifs
Un garage à vélos fermé ne garantit pas automatiquement votre indemnisation. Selon le contrat, un local collectif peut imposer des conditions de sécurisation différentes de celles d’un garage privatif individuel.
Certains assureurs exigent une attache supplémentaire, d’autres distinguent le local fermé à clé de la voie publique. Un cycliste qui laisse son vélo chaque soir dans un parking collectif doit donc examiner précisément cette situation avant de souscrire.
3. La batterie mérite une vérification séparée
Sur un vélo électrique, la batterie peut représenter une dépense importante. Pourtant, sa couverture dépend de la manière dont elle est volée ou endommagée.
Chez Qover, le vol de batterie est explicitement pris en charge même lorsque le vélo n’est pas volé.
Chez Bicytrust, la couverture du vol partiel de batterie suppose notamment, dans les formules concernées, qu’elle soit installée sur le vélo au moment du sinistre.
Chez Laka, la batterie fait partie de la valeur du vélo à assurer. Il faut donc veiller à déclarer un montant suffisant.
Enfin, vol, casse accidentelle, panne électrique et perte progressive d’autonomie sont quatre situations différentes. Une assurance couvrant le vol et la casse ne garantit pas nécessairement une batterie vieillissante ou défaillante.
4. La vétusté n’est pas toujours progressive
On pourrait imaginer qu’un vélo perd chaque mois une petite partie de sa valeur assurée. Mais certains contrats appliquent des paliers. Sharelock commence sa décote à 25 % au 25ᵉ mois. Qover annonce une indemnisation sans vétusté pendant cinq ans, puis des paliers annuels. Laka et certaines formules Hepster ou Bicytrust affichent une absence de vétusté, sous réserve des autres conditions contractuelles.
La question à poser n’est donc pas seulement « y a-t-il une décote ? », mais « quel montant sera retenu pour mon vélo dans 1, 2 ou 4 ans ? »
5. Les accessoires de cargo ne sont pas toujours assurés comme le vélo
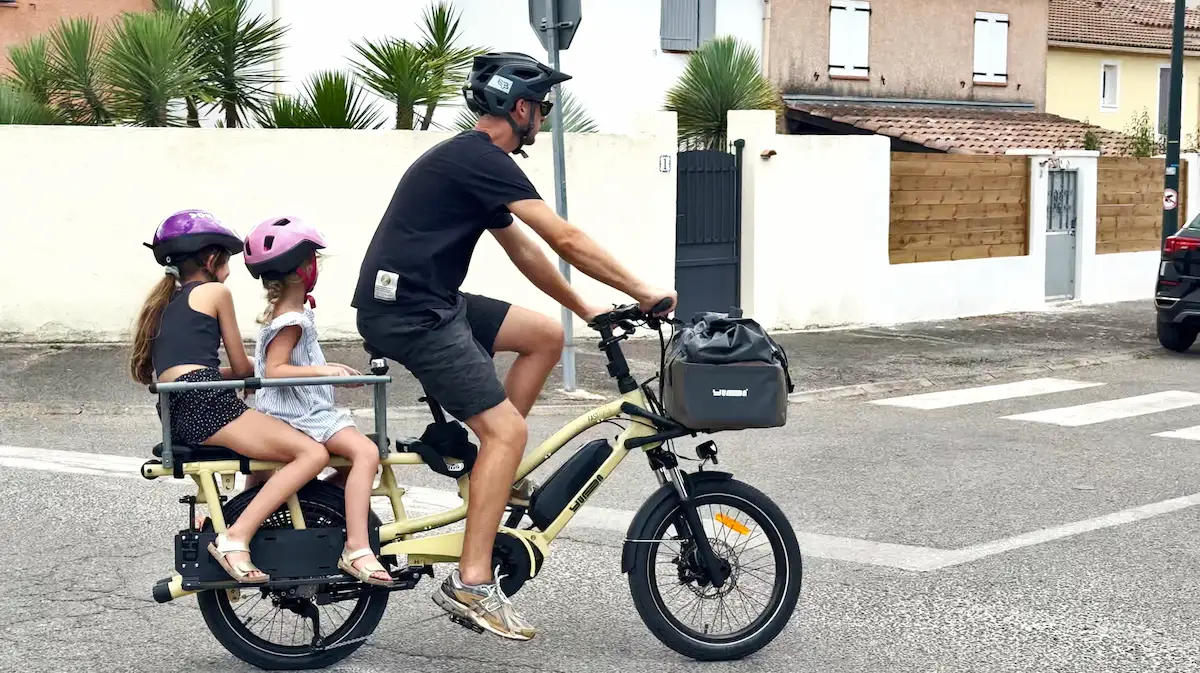
Avec mes 2 enfants à transporter, mon cargo est équipé de sièges, repose-pieds et protections qui représentent vite plusieurs centaines d’euros supplémentaires. Avant de souscrire, je regarderais systématiquement si ces accessoires sont inclus dans la valeur assurée et ce qui se passe s’ils sont volés séparément.
Avant d’assurer un cargo, demandez si les accessoires doivent être déclarés, s’ils sont couverts seulement lorsqu’ils sont fixés au vélo, et si le vol isolé est pris en charge. Un contrat couvrant un vélo de 4000 € ne couvre pas automatiquement tous les accessoires achetés ensuite.
6. Une assurance peut vous obliger à remplacer le vélo
Certains contrats prévoient une indemnisation en nature, un remboursement sur justificatif de rachat ou un bon d’achat. La différence est importante si vous souhaitez finalement acheter un vélo d’occasion, changer de marque ou ne pas remplacer votre vélo immédiatement.
Avant la souscription, vérifiez ce que signifie réellement « remboursement à neuf » : versement d’argent, réparation, remplacement par un vélo équivalent ou crédit auprès d’un distributeur.
Quelle assurance choisir pour un vélo cargo électrique ?
Un vélo cargo électrique représente souvent un investissement de 3 000 à plus de 8 000 €, auquel s’ajoutent parfois plusieurs centaines d’euros d’accessoires : sièges enfants, protections, caisse, repose-pieds ou seconde batterie. Pour un vélo cargo, je regarderais en priorité Laka, MAIF et Ulygo, qui proposent des solutions pouvant convenir aux cargos familiaux, sous réserve des conditions propres à chaque contrat.
3 points méritent une attention particulière :
- La valeur assurée : vérifiez que le montant déclaré comprend le vélo et les accessoires éligibles. Certains équipements doivent être déclarés séparément.
- Le vol à l’extérieur : un cargo est souvent difficile à ranger chez soi. Vérifiez les conditions d’indemnisation lorsqu’il stationne dans la rue ou dans un local collectif.
- La vétusté et la franchise : sur un cargo à 5 000 €, une franchise de 10 % représente déjà 500 € à votre charge. Une décote peut encore réduire l’indemnisation.
Enfin, si votre cargo sert à effectuer des livraisons ou transporter du matériel dans le cadre de votre activité, les règles changent. Certaines assurances excluent les usages commerciaux : consultez notre guide de l’assurance vélo professionnel avant de souscrire.
Vos questions sur les assurances pour vélo électrique
Le tarif dépend de la valeur du vélo assurée, de l’endroit où vous habitez, du type de vélo et des garanties choisies. Pour donner un ordre d’idée, un vélo classique (type urbain ou VTC) d’une valeur de 2000€ vous coutera entre 120€ et 250€ / an à assurer. Un cargo électrique coutera entre 200€ et 450€ / an en assurance. L’assurance d’un vélo électrique premium (à plus de 5000€) vous coutera entre 300€ et 500€ / an.
La garantie vol et casse concerne d’abord le vélo. Pour les blessures, il faut regarder les protections corporelles souscrites, les plafonds, les exclusions et les éventuelles garanties déjà présentes dans l’assurance du foyer.
C’est particulièrement important lorsque l’on transporte des enfants. Et au-delà du contrat, l’équipement compte aussi : le casque est obligatoire pour les enfants de moins de 12 ans, conducteurs comme passagers. Pour les adultes, il reste fortement recommandé.
Nous avons publié un guide pour bien choisir son casque vélo, avec les critères à regarder avant l’achat.
Pour un vélo à assistance électrique classique conforme à la réglementation, l’assurance n’est pas obligatoire. Cela concerne les VAE dont le moteur fournit une assistance au pédalage jusqu’à 25 km/h, avec une puissance nominale continue maximale de 250 W.
En revanche, les speedbikes homologués comme cyclomoteurs doivent être couverts par une assurance responsabilité civile.
Même sur un VAE classique, vérifiez que votre responsabilité civile couvre les dommages causés à un tiers et que votre assurance habitation protège réellement votre vélo contre les risques qui vous intéressent. Le vol à l’extérieur et la casse ne sont pas automatiquement inclus.
Pour plus d’infos, RDV sur le site https://www.service-public.fr/particuliers/vosdroits/F2697
Dites-moi tout : Votre assurance vous a-t-elle vraiment remboursé ?
Sur le papier, les garanties sont souvent séduisantes. Mais que se passe-t-il lorsqu’un vélo est réellement volé ou endommagé ? Vous avez déjà déclaré un sinistre auprès de votre assurance vélo ? Votre expérience nous intéresse, qu’elle ait été bonne ou mauvaise.
Dites-nous en commentaire :
- Chez quel assureur étiez-vous ?
- Que s’est-il passé (vol, casse, accident…) ?
- Avez-vous été indemnisé ? À hauteur de combien et dans quel délai ?
Vos témoignages nous aideront à enrichir ce comparatif avec des retours concrets, au-delà des conditions annoncées par les assureurs. L’objectif : savoir quelles assurances vélo électrique tiennent réellement leurs promesses.

Bonjour, merci pour tous ces infos.
Pourriez vous me dire quel assureur offrait les 139€/ans pour un speedbike a 45km/h (votre première colonne du tableau comparatif). Sur le site lelynx je n’arrive plus trouver des options adaptées.
Bonjour Frank, vous trouverez l’assureur via ce lien (lelynx).
Bonjour Guillaume,
Je possède un Engwe EP2 Engine Pro, mais je n’arrive pas à l’assurer, avez vous un solution?
Merci
Bonjour Marco, vous devriez trouver facilement votre assureur via ce lien.