Vous utilisez un vélo électrique pour effectuer des livraisons, transporter vos outils ou vous déplacer chez vos clients ? Attention : votre assurance vélo habituelle ne couvre pas forcément les déplacements professionnels ! En cas de vol ou d’accident pendant votre activité, votre assureur peut refuser de vous indemniser si cet usage n’est pas prévu au contrat. On fait le point sur les assurances professionnelles et les garanties vraiment indispensables.
Une assurance vélo classique suffit-elle pour un usage professionnel ?
Non, pas systématiquement. Il existe une différence importante entre utiliser son vélo pour aller au travail et l’utiliser pour travailler. Un salarié qui se rend au bureau à vélo effectue un trajet domicile-travail. Un plombier qui transporte ses outils chez un client ou un coursier qui livre des repas effectue un déplacement professionnel. Cette distinction change les conditions d’assurance.
Par exemple, l’assureur Laka précise que ses contrats français ne couvrent pas les sinistres survenant pendant une utilisation commerciale du vélo. Une assurance personnelle peut donc parfaitement protéger votre vélo pendant vos loisirs, mais pas pendant une livraison rémunérée.
Avant de souscrire, déclarez explicitement votre activité à l’assureur et demandez une confirmation écrite que les déplacements effectués pour votre travail sont bien couverts.
Pour une utilisation exclusivement personnelle, notre comparatif des assurances vélo électrique présente les différentes solutions.
Quelle assurance vélo professionnel selon votre activité ?
Artisan, commerçant ou indépendant : protéger son outil de travail
Un électricien qui se déplace à vélo, un infirmier qui effectue ses visites ou un commerçant qui transporte des marchandises avec son propre vélo peuvent avoir besoin d’une assurance couvrant le vol, les dommages accidentels et les déplacements professionnels.
Sharelock propose notamment une assurance destinée aux indépendants, avec une offre annoncée à partir de 7,67 € par mois pour un vélo d’une valeur de 1 000 €.
L’assureur mentionne les artisans, les professionnels de santé, les commerçants et les indépendants parmi les activités concernées. Je vous conseille de vérifier que les déplacements et les marchandises transportées correspondent bien aux garanties souscrites.
Livreur et coursier : attention aux exclusions !
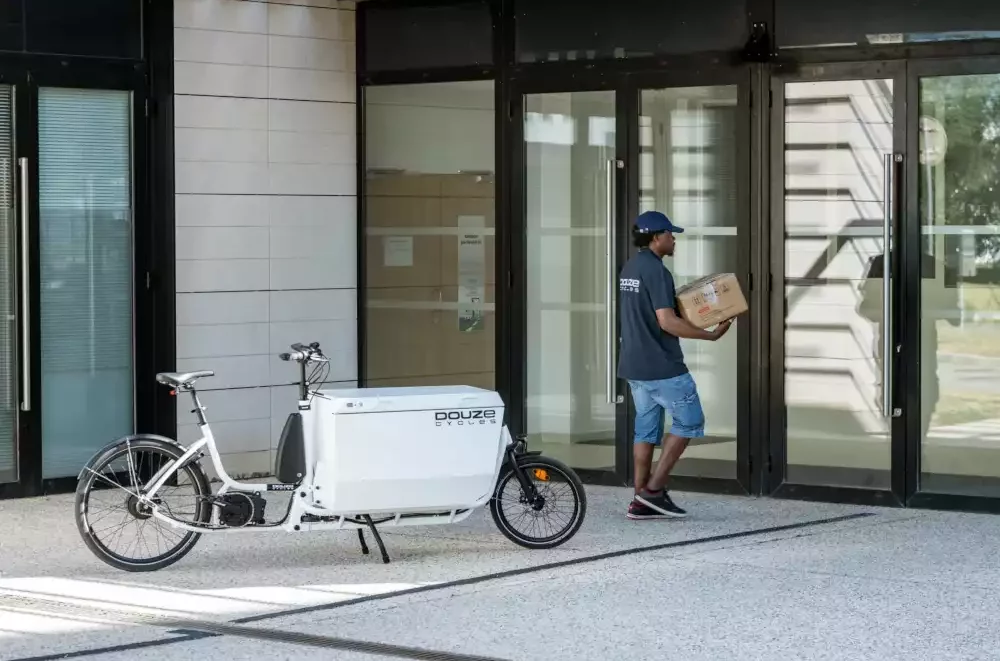
Pour un coursier Uber Eats, Deliveroo ou une entreprise de cyclologistique, trouver une assurance adaptée peut être plus compliqué… Certaines assurances vélo professionnelles excluent les activités de coursier ou le transport commercial de marchandises. C’est notamment le cas de l’offre flotte de Sharelock, qui ne couvre pas actuellement les flottes de cyclologistique.
Pour ce métier, demandez une confirmation explicite de la couverture du vélo pendant les tournées, des conditions de stationnement et des éventuelles garanties concernant les marchandises transportées.
Nous avons également consacré un guide aux vélos électriques pour livreurs, avec des modèles testés et des conseils sur l’autonomie, le budget et l’entretien.
Entreprise : assurer plusieurs vélos ou une flotte
Une entreprise peut mettre des vélos électriques à disposition de ses salariés pour leurs déplacements professionnels. Dans ce cas, il est souvent plus pratique d’étudier un contrat couvrant l’ensemble de la flotte plutôt que de souscrire une assurance individuelle pour chaque vélo.
Certaines offres professionnelles permettent de regrouper le vol, les dommages et l’assistance, avec une gestion centralisée des contrats et des sinistres. Il faut cependant préciser si les vélos sont attribués à des salariés, partagés entre plusieurs utilisateurs ou utilisés pour des livraisons : ces situations ne sont pas nécessairement couvertes de la même manière.
Notre guide du vélo électrique en entreprise détaille les différentes solutions d’équipement des collaborateurs.
Quelles garanties choisir pour un vélo utilisé au travail ?
Le vol et les dommages au vélo
C’est la garantie la plus évidente lorsqu’un vélo électrique coûte plusieurs milliers d’euros. Vérifiez les conditions de vol à l’extérieur, les exigences concernant l’antivol, les limites d’indemnisation et l’application éventuelle d’une franchise ou d’une vétusté. Pour un artisan qui multiplie les interventions, le vélo peut rester stationné devant des immeubles ou des commerces toute la journée. Les conditions de protection contre le vol sont donc particulièrement importantes.
Retrouvez également nos conseils pour la protection contre le vol d’un vélo électrique.
La responsabilité civile professionnelle (RC Pro)
Une assurance couvrant le vol de votre vélo ne couvre pas automatiquement les dommages que vous pourriez causer à quelqu’un pendant votre activité. Imaginez un coursier qui percute un piéton ou un professionnel qui endommage un véhicule en manœuvrant son vélo cargo. Il faut vérifier si votre responsabilité civile professionnelle couvre ces situations. Selon votre activité, votre statut et les contrats déjà souscrits, cette garantie peut nécessiter une assurance spécifique.
À noter : L’assurance du vélo et la responsabilité civile professionnelle sont 2 protections différentes.
Les marchandises et le matériel transportés
Un coffre rempli d’outils, un colis confié par un client ou une caisse de marchandises peuvent représenter une valeur importante. Mais une garantie vol du vélo ne couvre pas automatiquement ce qu’il transporte. Un professionnel doit donc vérifier si son matériel et les marchandises confiées sont couverts, pour quels événements et dans quelles limites.
C’est particulièrement important pour les activités de livraison et les artisans utilisant un vélo cargo professionnel.
L’assistance et le vélo de remplacement
Pour un particulier, une panne peut être un désagrément. Pour un professionnel, elle peut empêcher de travailler. Certaines assurances proposent une assistance, le rapatriement du vélo ou une participation aux frais d’un vélo de remplacement. Attention aux conditions : une simple crevaison, une panne mécanique et un accident ne déclenchent pas forcément les mêmes garanties.
Combien coûte une assurance vélo professionnel ?
Le prix dépend notamment de la valeur du vélo, de son utilisation, du métier exercé et des garanties choisies. À titre d’exemple, Sharelock affiche une assurance pour indépendants à partir de 7,67 €/mois pour un vélo de 1 000 €, soit environ 92 € par an. Ce prix d’appel ne permet pas d’estimer automatiquement l’assurance d’un cargo à 5 000 €, d’un vélo utilisé pour des livraisons intensives ou d’une flotte professionnelle.
Pour comparer les devis, demandez systématiquement le coût annuel, le montant des franchises, les plafonds d’indemnisation, les exclusions liées à l’activité et les conditions de remplacement du vélo. Un contrat légèrement plus cher mais couvrant réellement votre activité peut être préférable à une assurance économique qui exclut précisément les déplacements effectués pour travailler.
L’assurance vélo professionnel est-elle obligatoire ?
Pour un vélo classique ou un VAE conforme à la réglementation, il n’existe pas d’obligation générale de souscrire une assurance spécifique contre le vol ou la casse.
En revanche, les risques liés à l’activité professionnelle doivent être examinés séparément. Certaines professions sont soumises à des obligations particulières d’assurance, et une responsabilité civile professionnelle peut être nécessaire selon l’activité exercée.
Si vous utilisez votre vélo personnel pour des missions professionnelles, vous devez informer votre assureur de cet usage. Votre contrat personnel ne le couvre pas nécessairement.
Enfin, attention aux vélos électriques débridés ou non conformes aux règles des VAE : ils peuvent relever d’une autre catégorie de véhicule, avec des obligations d’assurance différentes.
FAQ : assurer son vélo électrique pour travailler
Oui, mais il faut distinguer un cargo familial d’un cargo utilisé pour travailler. Une assurance couvrant un biporteur familial de 5 000 € n’accepte pas nécessairement ce même vélo lorsqu’il sert à livrer des marchandises. Les entreprises de cyclologistique doivent notamment rechercher des contrats qui acceptent explicitement le transport professionnel.
Pas automatiquement. Les garanties d’un contrat habitation sont généralement conçues pour un usage privé, et les déplacements professionnels peuvent faire l’objet d’exclusions. Il faut vérifier les conditions de votre contrat et demander une extension ou une assurance adaptée lorsque c’est nécessaire.
Certaines offres acceptent les vélos d’occasion ou reconditionnés. L’assureur peut demander une facture, une estimation de valeur ou des informations sur l’âge du vélo. Vérifiez également comment la vétusté sera appliquée en cas de vol.
Cela dépend de l’organisation mise en place par l’employeur ou le prestataire. L’assurance peut être intégrée au contrat de location ou souscrite séparément.
Avant d’utiliser le vélo, demandez qui est responsable en cas de vol, de casse ou d’accident, et quelles sont les conditions d’utilisation personnelle et professionnelle.
Notre guide du vélo de fonction explique le fonctionnement de ces offres pour les salariés.
Comment choisir la bonne assurance pour son vélo professionnel ?
Avant de comparer les prix, posez une question simple à l’assureur : « Mon vélo est utilisé dans le cadre de mon activité professionnelle. Est-ce que mon métier et mes déplacements sont explicitement couverts ? » C’est le point de départ. Vérifiez ensuite le vol, les dommages, la responsabilité civile, les marchandises transportées et les conditions d’assistance.
Pour une flotte d’entreprise ou une activité de livraison, un devis personnalisé sera souvent plus pertinent qu’une assurance vélo grand public souscrite en quelques clics.
Et vous, utilisez-vous un vélo électrique pour votre activité ? Quelle assurance avez-vous choisie et combien vous coûte-t-elle chaque année ? Vos retours permettront d’enrichir ce guide avec des exemples concrets.